FD Interest Rates: पोस्ट ऑफिस या बैंक FD, 5 साल में कहां मिलेगा ज्यादा ब्याज?

Neel Saxena
0 सेकंड पहलेBusiness world mein yeh ek badi halachal hai.

Ritika Ghosh
53 मिनट पहलेRBI aur government ko milkar iska hal nikalna chahiye.

Harsh Pandya
2 घंटे पहलेCrypto mein invest karne se pehle aisi khabarein padhni chahiye.

Pooja Reddy
3 घंटे पहलेEconomy par iska kya asar padega, sochne wali baat hai.

Ravi sinha
4 घंटे पहलेCrypto mein invest karne se pehle aisi khabarein padhni chahiye.

Ada khan
5 घंटे पहलेCrypto mein invest karne se pehle aisi khabarein padhni chahiye.

Anil Sen
6 घंटे पहलेChhote vyapariyon ko bahut nuksan hoga isse.

Vivaan Gupta
7 घंटे पहलेShare market pe nazar rakhna zaroori ho gaya hai.
सुरक्षित निवेश में कहां मिलेगा ज्यादा रिटर्न?
अपनी मेहनत की कमाई को सुरक्षित रखने के साथ तय मुनाफा कमाने की चाहत हर निवेशक की होती है। सुरक्षित निवेश के लिए पोस्ट ऑफिस की सरकारी बचत योजनाएं और बैंक फिक्स्ड डिपॉजिट (FD) दो प्रमुख विकल्प हैं। ऐसे में निवेश से पहले यह जानना जरूरी है कि दोनों में से कहां ज्यादा ब्याज और बेहतर रिटर्न मिल रहा है। मौजूदा ब्याज दरों के आंकड़ों में दोनों विकल्पों के बीच दिलचस्प अंतर दिखाई देता है।
पोस्ट ऑफिस की योजनाओं पर ब्याज दरें स्थिर
केंद्र सरकार ने अक्टूबर से दिसंबर 2026 की तिमाही के लिए छोटी बचत योजनाओं की ब्याज दरों में कोई बदलाव नहीं किया है। पोस्ट ऑफिस की योजनाओं में सीनियर सिटीजन सेविंग्स स्कीम (SCSS) और सुकन्या समृद्धि योजना (SSY) पर सबसे ज्यादा 8.2 फीसदी सालाना ब्याज मिल रहा है। हालांकि, इन दोनों योजनाओं में निवेश के लिए पात्रता से जुड़ी शर्तें लागू हैं।
आम निवेशकों के लिए NSC और टाइम डिपॉजिट
आम निवेशकों के लिए नेशनल सेविंग्स सर्टिफिकेट (NSC) पर 7.7 फीसदी सालाना ब्याज दिया जा रहा है। इसमें निवेश की राशि मैच्योरिटी पर एकमुश्त मिलती है। वहीं, पोस्ट ऑफिस की 5 साल की टाइम डिपॉजिट (TD) और किसान विकास पत्र (KVP) पर 7.5 फीसदी सालाना ब्याज मिल रहा है। KVP में निवेश की गई रकम 115 महीनों में दोगुनी हो जाती है।
मंथली इनकम स्कीम और PPF का रिटर्न
हर महीने नियमित आमदनी चाहने वाले निवेशकों के लिए पोस्ट ऑफिस की मंथली इनकम स्कीम (MIS) उपलब्ध है, जिस पर 7.4 फीसदी ब्याज मिल रहा है। पब्लिक प्रोविडेंट फंड (PPF) पर सालाना 7.1 फीसदी ब्याज दिया जा रहा है और इसमें सालाना कंपाउंडिंग का फायदा मिलता है। दूसरी ओर, SCSS में ब्याज का भुगतान हर तिमाही किया जाता है।
स्मॉल फाइनेंस बैंक दे रहे सबसे ज्यादा ब्याज
बैंक FD की ब्याज दरों में स्मॉल फाइनेंस बैंक आम ग्राहकों को सबसे ज्यादा रिटर्न दे रहे हैं। सूर्योदय स्मॉल फाइनेंस बैंक 8.25 फीसदी तक सालाना ब्याज दे रहा है। इसके बाद उज्जीवन और उत्कर्ष स्मॉल फाइनेंस बैंक का स्थान है, जहां चुनिंदा अवधियों पर 8.1 फीसदी तक ब्याज मिल रहा है।
प्राइवेट बैंकों की FD ब्याज दरें
प्राइवेट सेक्टर के बैंकों में DCB बैंक चुनिंदा अवधियों पर 7.5 फीसदी तक और बंधन बैंक 7.45 फीसदी तक ब्याज दे रहा है। बड़े निजी बैंकों की दरें इससे कम हैं। कोटक महिंद्रा बैंक 6.8 फीसदी, HDFC बैंक और एक्सिस बैंक 6.6 फीसदी, जबकि ICICI बैंक 6.55 फीसदी तक ब्याज ऑफर कर रहा है।
सरकारी बैंकों में कितना मिल रहा ब्याज?
सरकारी बैंकों की FD दरों पर नजर डालें तो बैंक ऑफ इंडिया अपनी 500 दिन की विशेष FD पर 6.85 फीसदी ब्याज दे रहा है। पंजाब नेशनल बैंक (PNB) और इंडियन बैंक 6.8 फीसदी तक ब्याज दे रहे हैं। बैंक ऑफ बड़ौदा और केनरा बैंक की दरें 6.75 फीसदी तक हैं, जबकि भारतीय स्टेट बैंक (SBI) चुनिंदा अवधियों पर 6.45 फीसदी तक ब्याज दे रहा है।
पांच साल के निवेश में सूर्योदय बैंक सबसे आगे
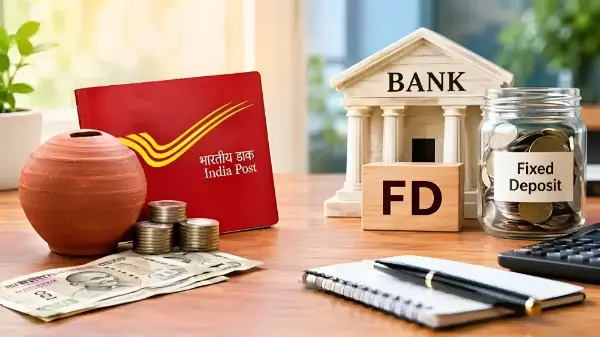
अगर कोई निवेशक पांच साल के लिए पैसा जमा करना चाहता है, तो उपलब्ध ब्याज दरों में सूर्योदय स्मॉल फाइनेंस बैंक की FD सबसे आगे है। आम निवेशकों को इस पर 8.25 फीसदी तक सालाना ब्याज मिल रहा है। इसके बाद पोस्ट ऑफिस की NSC आती है, जहां 7.70 फीसदी ब्याज के साथ सरकारी गारंटी और मैच्योरिटी पर एकमुश्त भुगतान मिलता है।
पोस्ट ऑफिस टाइम डिपॉजिट और बड़े बैंकों का रिटर्न
पांच साल की पोस्ट ऑफिस टाइम डिपॉजिट पर 7.50 फीसदी ब्याज मिल रहा है। बड़े बैंकों में इसी अवधि की FD पर HDFC बैंक 6.60 फीसदी ब्याज दे रहा है, जबकि SBI की पांच साल की FD पर 6.05 फीसदी ब्याज मिल रहा है। इस तुलना में पोस्ट ऑफिस की NSC और टाइम डिपॉजिट बड़े बैंकों की इन दरों से आगे हैं।
निवेश से पहले इन बातों की जांच जरूरी
सिर्फ ज्यादा ब्याज देखकर निवेश का फैसला करना सही नहीं है। स्मॉल फाइनेंस बैंकों की ऊंची ब्याज दरें अक्सर खास अवधि के लिए लागू होती हैं। इसलिए FD या पोस्ट ऑफिस योजना चुनने से पहले पात्रता के नियम, ब्याज भुगतान का तरीका और मैच्योरिटी की शर्तें जरूर समझें। यह भी जांचें कि ब्याज हर महीने, हर तिमाही या मैच्योरिटी पर मिलेगा। जरूरत पड़ने पर समय से पहले पैसा निकालने की सुविधा और उससे जुड़ी शर्तों को देखना भी जरूरी है। सही विकल्प चुनते समय ब्याज के साथ सुरक्षा, अवधि और पैसों की उपलब्धता को भी ध्यान में रखें।